フリーターとして働く私たちにとって、**健康保険料 いくら**という疑問は非常に重要です。特に、収入が不安定なフリーターにとって、保険料の負担は無視できない問題です。では、具体的にどのくらいの金額が必要になるのでしょうか?この疑問に答えるために、私たちは健康保険料の計算方法や、フリーターとしての特有の状況について深掘りしていきます。
フリーターの健康保険料について
フリーターの健康保険料は、雇用形態や収入に応じて大きく異なる。一般的に、フリーターの健康保険料は、所得に基づいて計算される。以下のポイントを理解すると、具体的な金額を把握できる。
- 収入基準: 年間収入が130万円未満の場合、健康保険に加入する義務はない。ただし、任意で加入する選択肢もある。
- 保険料の計算: 収入が130万円以上の場合、保険料は収入に対して一定の割合が適用される。例えば、健康保険からの負担が約9%となることが多い。
- 扶養の考慮: 健康保険に加入する場合、扶養に入ることで保険料を軽減できることがある。家族の中に加入者がいれば、負担が軽くなる。
また、フリーターは多くの場合、アルバイトと実際の労働時間が不安定なため、月々の保険料も変動する。フリーターの多くは、健康保険組合に加入しない限り、公的な健康保険制度に頼ることになる。
健康保険の種類
フリーターの健康保険には、主に2つの種類があります。それぞれの制度の特徴を理解することが重要です。
被用者保険
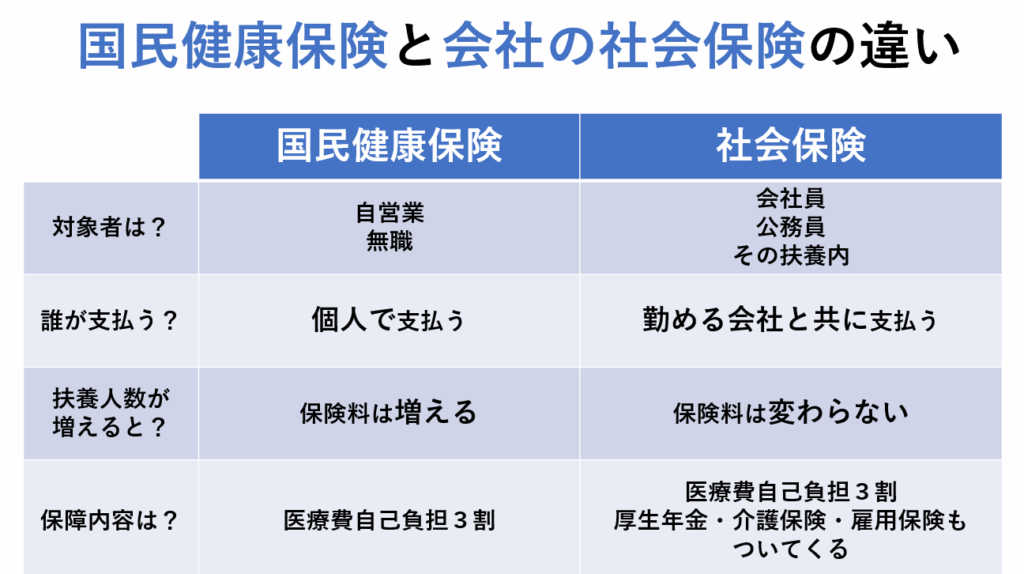
被用者保険は、主に企業で働く従業員を対象にした制度です。給与から自動的に保険料が控除されるため、手続きが簡単です。具体的には、以下のような特徴があります。
- 加入条件:常勤で働く従業員として、月額賃金が一定の基準を超えること。
- 保険料:収入に応じて約9%の割合で計算され、扶養家族がいる場合は負担が軽減されます。
- 医療給付:病気や怪我の際、医療費の負担が軽減されます。
被用者保険に加入することで、安定した医療保障が得られるため、フリーターとしての生活に安心感をもたらします。
国民健康保険
国民健康保険は、主に自営業者やフリーター向けの制度です。雇用契約に基づかずに仕事をする方が多いため、自己負担が大きな要素です。以下の特徴があります。
- 加入義務:年間収入が130万円未満の場合、加入義務はないが、任意での加入が可能です。
- 保険料:収入に基づいて算出され、収入が多いほど保険料が増える仕組みです。
- 医療給付:病院で治療を受ける際、支払った費用の一部が戻ってきます。
フリーターの負担額
フリーターにとって、健康保険料は大きな経済的負担です。収入の変動がある中で、保険料をどう計算するか理解することは重要です。
健康保険料の計算方法
健康保険料は、基本的に年収を基にして算出されます。年収が130万円以上の場合、以下の方法で計算されます。
- 保険料率は約9%です。
- 月々の給与から自動的に控除される被用者保険と、役所に申請する国民健康保険の二種類があります。
- 国民健康保険の場合、年収に応じた具体的な金額が設定されています。
例えば、年収300万円の場合、保険料は約27,000円(300万円 × 9% ÷ 12ヶ月)になります。このように、フリーターは月々の収入に応じて保険料を調整する必要があります。
収入による影響
フリーターの収入が保険料に与える影響は大きいです。具体的には、収入が以下のように変動すると、保険料も変わります。
- 年収130万円未満:任意加入で、保険料を支払う必要がない。
- 年収130万円以上300万円未満:約9%の保険料が発生。
- 年収300万円以上:保険料はさらに増加し、月々の負担が重くなる。
健康保険のメリット
フリーターとして健康保険に加入することで、様々なメリットがあります。例えば、医療サービスの利用が容易になります。国民健康保険に加入することで、病院での診察や治療を受けやすくなります。病気や怪我の際、医療費の自己負担が軽減され、安心して医療を受けられます。
次に、経済的な安定があります。フリーターの多くは収入が不安定ですが、健康保険に加入していることで、医療費負担を抑えられます。入院や手術が必要になった場合、大きな経済的苦痛を軽減できるのです。特に、あらかじめ医療サービスにかかるコストを知っておくことは重要です。
また、予防医療にアクセスできる点も忘れてはいけません。健康保険に加入すると、定期検診や予防接種を受けやすくなります。健康診断を受けることで、早期に病気を発見し、適切な対策を講じやすくなります。これには、健康管理が重要であることが示されています。
さらに、精神的な安心感も健康保険のメリットです。医療費の心配が少なくなると、日々の生活に集中できます。健康問題への不安が軽減され、仕事や学業に専念しやすくなります。
例えば、フリーターで収入が不安定な場合でも、健康保険による医療費の負担軽減が大きな助けとなります。年収130万円未満の場合でも、任意で加入することで安心感が得られ、医療サービスの利用が可能です。
健康保険に入るべき理由
健康保険に加入することには、様々な重要な理由があります。私たちフリーターは、収入が不安定であるため、医療費の負担を軽減する方法を見つけることが必要です。以下のような理由から、健康保険への加入を検討することが重要です。
- 医療費の負担軽減: 病気や事故が発生した際、健康保険に加入していれば、医療費が大幅にカバーされる。自己負担額が減ることで、経済的な安心感が得られる。
- 定期的な健康管理の促進: 健康保険があれば、定期検診や予防接種を受けやすくなる。これにより、早期発見が可能として、健康を維持することができる。
- 経済的な安定: 健康保険に加入することで、高額な医療費が発生した場合でも、経済的な負担が軽減される。入院や手術が必要な時、安心して治療を受けられる。
- 扶養の利用: 家族の健康保険に扶養として入ることで、保険料を抑えることができる可能性がある。これにより、金銭的な負担が減少する。
- 精神的な安心感: 医療費の心配が少なくなることで、日々の生活に集中しやすくなる。安心して生活できる環境が整う。
Conclusion
フリーターとしての生活を支えるために健康保険への加入は欠かせない選択です。収入の不安定さに対処し医療費の負担を軽減する手段として、被用者保険や国民健康保険を理解することが大切です。
私たちは、年収に応じた保険料の計算や扶養の利用について知識を深めることで、経済的な安定を図ることができます。健康保険に加入することで得られる安心感は、日々の生活において非常に重要です。フリーターとしての未来を考えたとき、健康保険の選択肢をしっかりと検討していきましょう。