年収140万の私たちにとって、生活費の中で重要な要素の一つが国民健康保険料です。この保険料がどのくらいかかるのかを知ることは、家計管理において非常に重要です。特に、年収が限られている場合、どのように保険料が計算されるのか、またその影響を理解することが必要です。
年収140万の場合の国民健康保険料
年収140万円の人々に対する国民健康保険料は、収入に基づいて計算されます。具体的な保険料は各自治体で異なるため、自分の地域の細かい情報を確認することが大切です。
基本的な計算方法
国民健康保険料の基本的な計算方法は、年収に基づいて算出されます。以下のステップで具体的な金額が決まります。
- 所得割: 所得金額に対して一定の割合を掛け算します。
- 均等割: 加入者数に基づいて均一に設定される料金です。
- 平等割: 各世帯に対して一律の金額が適用されます。
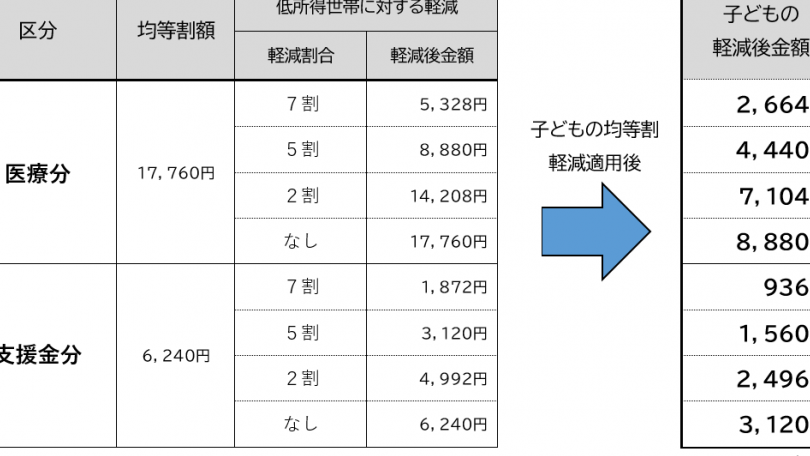
例えば、自営業の人の年収140万円に対する所得割は約9%程度になる場合が多いです。さらに、均等割と平等割の合計も考慮する必要があります。
国民健康保険の加入条件
国民健康保険への加入条件は以下の通りです。
- 自営業者やフリーランス: 自ら保険に加入する必要があります。
- 収入基準: 年収が140万円以下であっても、他の収入源があれば条件が変わることがあります。
- 居住地: 住んでいる自治体によって加入条件が異なることがあります。
国民健康保険料の影響要因
国民健康保険料は、いくつかの要因に基づいて計算されます。特に、所得や世帯構成が重要です。それぞれの要素を詳しく見ていきます。
所得に基づく保険料の算定
国民健康保険料は収入に基づいて計算される。具体的には、所得割が適用され、自営業やフリーランスの場合、年収140万円に対する所得割は約9%程度になることがある。また、自治体によって異なる計算方法が存在するので、各自の居住地の詳細を確認することが重要です。年収が40万円や80万円といった異なるケースにおいても、それぞれ異なる保険料が発生します。
年収140万における具体的な保険料例
年収140万円における国民健康保険料は、各自治体により異なります。そのため、地域による具体的な保険料を把握することが大切です。以下に、地域別の保険料差や制度の変更について詳しく説明します。
地域別の保険料差
地域によって国民健康保険料は変動します。具体的な例を挙げると、以下のような差異が見られます。
- 東京都: 所得割は約11%で、年収140万円の場合の保険料は約154,000円
- 大阪府: 所得割は約10%で、年収140万円の場合の保険料は約140,000円
- 北海道: 所得割は約9%で、年収140万円の場合の保険料は約126,000円
このような差は、保険制度の運営費や地域の特性に連動しています。私たちが住む場所によって、負担が大きく変わるため、自身の地域の詳細情報を確認する必要があります。
制度の変更とその影響
制度の変更は、我々の保険料に直接的な影響を及ぼすことがあります。特に、以下のポイントを把握しておくことが重要です。
- 所得に基づく計算: 所得が変動すると保険料も変更される
- 世帯構成: 世帯内の人数や年齢も保険料に影響を与える
- 新たな政策: 政府の政策変更により、保険料率や計算方法が改訂されることがあります
国民健康保険のメリットとデメリット
国民健康保険は、私たちにとって多くのメリットがある。一方で、デメリットも存在するため、しっかり理解することが重要だ。
メリットに関しては、国民健康保険は医療費の負担を軽減する。例えば、医療機関での診療費や薬代の自己負担額が少なくなる。さらに、年収に関係なく誰でも加入でき、保障内容が比較的統一されている点も魅力だ。また、病気やけがに対する医療サービスが普遍的に提供されるため、安心して医療を受けられる環境が整っている。
しかし、国民健康保険にはデメリットもある。例えば、保険料が所得や世帯の構成によって変動するため、年収140万円の我々にとっては、負担が大きく感じられることがある。また、保険料の計算方法が自治体ごとに異なるため、地域によっては予想以上の負担が発生する可能性がある。このように、国民健康保険に加入することで、経済的な影響を受けることも考慮しておくべきだ。
結論
年収140万円の私たちにとって国民健康保険料は無視できない要素です。地域による保険料の差や計算方法の違いを理解することが、家計管理において非常に重要です。自営業やフリーランスとして働く私たちは、特に保険料の影響を受けやすいため、正確な情報を持つことが求められます。
また、制度の変化や所得の変動に伴う影響も考慮しなければなりません。国民健康保険のメリットとデメリットをしっかりと把握し、自分たちの状況に最適な選択をすることが、経済的な安定を図るために不可欠です。