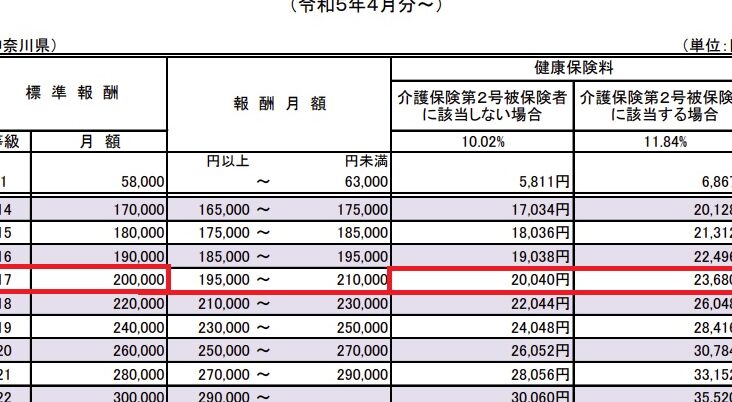
私たちの健康は何よりも大切です。そのため、適切な健康保険を選ぶことは非常に重要です。特に、健康保険任意継続と国民健康保険どっちが安いという疑問を抱える方も多いでしょう。どちらが私たちの生活にとって経済的かつ効果的なのか、しっかり見極める必要があります。
健康保険任意継続の概要
健康保険任意継続制度は、退職後も一定の条件を満たすことで、以前の健康保険を継続できる仕組みです。この制度を利用することで、医療サービスを引き続き受けることができます。
任意継続の特徴
任意継続の特徴として、以下の点があります。
- 一定の期間: 任意継続は、退職後20日以内に手続きを行うことで、最長2年間継続できます。
- 保険料の負担: 以前の保険料を元に計算され、自己負担が必要です。
- 家族の加入: 本人だけでなく、家族も任意継続の対象になります。
- 医療サービスの利用: 基本的に、退職前と同様の医療サービスを受けられます。
費用の仕組み
費用の仕組みは、以下の要素によって変動します。
- 前職の保険料: 任意継続の保険料は、退職前の保険料を基に算出されるため、高額になることがあります。
- 自己負担割合: 通常、保険料の30%を自己負担することが一般的です。
- 家族の分: 家族も加入する場合、追加の保険料が必要です。
国民健康保険の概要
国民健康保険は、日本における公的な健康保険制度です。この制度は、主に自営業者やフリーランス、退職者に適用されます。国民健康保険への加入は、住民票を基にしており、世帯主が手続きを行います。
国民健康保険の特徴
- 加入対象: 自営業者や退職者、非正規社員などが対象です。
- 保険証: 国民健康保険の加入者には、保険証が交付されます。病院や診療所での受診時に提示することで、医療費の負担が軽減されます。
- 医療費の負担: 診療費の一部(原則30%)を自己負担し、残りは保険でカバーされます。
- 制度の運営: 市区町村が運営を行い、保険料や給付内容が地域によって異なる場合があります。
費用の仕組み
国民健康保険の費用は、世帯の所得に基づいて計算されます。主な要素は次の通りです。
- 保険料: 所得に応じて計算され、前年の所得が基準となります。所得が低いほど、保険料も低く設定されることが一般的です。
- 医療費: 医療機関を利用した際の自己負担額は、診療内容によって変わります。通常、医療費の30%が自己負担となりますが、特定の条件下では異なることがあります。
- 減免制度: 収入が減少した場合や特別な事情がある場合、保険料の減免申請が可能です。
健康保険任意継続と国民健康保険の比較
健康保険任意継続と国民健康保険の違いを明確に理解することは、経済的な選択に直結します。以下にそれぞれの特徴を詳しく見ていきます。
保険料の違い
健康保険任意継続の保険料は、退職前の給与を基に計算されるため、一定の金額を維持します。具体的な保険料は、退職時の給与によって変動し、自己負担も必要です。家族を含めた場合、全員分の保険料が加算されます。一方、国民健康保険の保険料は、前年の所得に基づき算出されます。所得が低い世帯では保険料が軽減され、減免申請も可能です。両者の保険料は、勤めていた職場の状況や地域によって異なります。
結論
健康保険任意継続と国民健康保険の選択は私たちの経済的な状況やライフスタイルに大きく影響します。任意継続は退職前の給与に基づくため、安定した保険料が魅力ですが、自己負担が必要です。一方で国民健康保険は所得に応じた保険料設定があり、低所得者には負担が軽減されるメリットがあります。
最終的には私たちの状況に最も合った保険を選ぶことが重要です。どちらの制度もメリットとデメリットがあるため、慎重に比較検討して選択しましょう。健康を守るための適切な保険選びが、私たちの未来を支える鍵となります。